当前位置:首页 > imtoken安卓版下载app > 正文
没有银行的第三世界,数字货币到底是救命稻草还是又一个大坑
 admin
- imtoken安卓版下载app
- 2026-09-22
- 14
没有银行的第三世界,数字货币到底是救命稻草还是又一个大坑
在撒哈拉以南的非洲,超过七成人口没有银行账户。对这些人来说,数字货币不是硅谷实验室里的概念游戏,而是关乎能不能存下钱、能不能做一笔正经交易的生存问题。
肯尼亚的M-Pesa跑了快二十年,证明一部手机就能当银行。数字货币把这套逻辑推到底——不需要运营商,不需要央行发牌照,一个钱包地址就能跨境汇款。尼日利亚的番茄农户把货卖给拉各斯的买家,钱秒到账,省掉三层代理的抽成,这是实打实的降本。以前光路上就要走三天数字货币与第三世界,货到手时可能已经烂了一半。
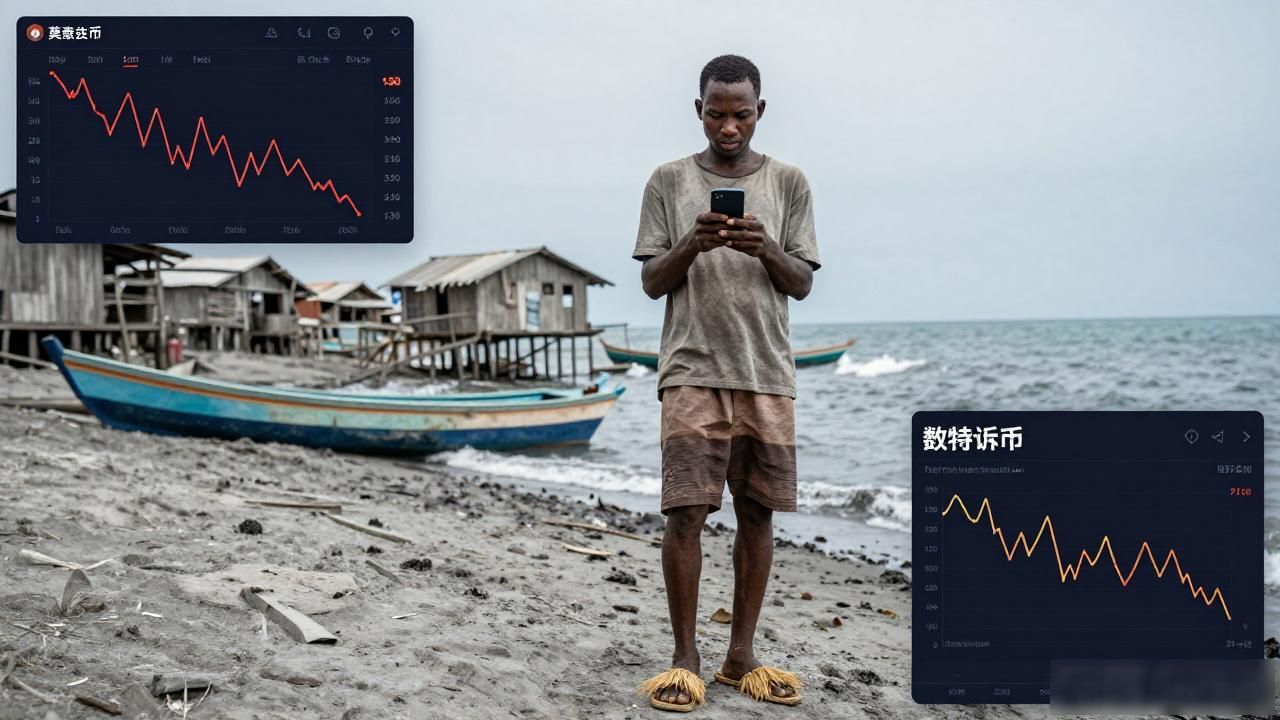
但风险同样扎手。币价一天晃掉百分之三十,刚收了货的小贩可能一夜之间资产缩水到只够买半袋米。没有央行兜底没有银行的第三世界,数字货币到底是救命稻草还是又一个大坑,没有存款保险,没有投诉窗口。对基金经理来说这是波动,对莫桑比克的渔民来说,这是晚饭有没有着落的问题。
真正该问的不是数字货币能不能抵达第三世界,而是它抵达之后,到底是给被银行体系排除在外的人打开一扇新门,还是给已经掌握数字技术的人再垒一道护城河。答案不取决于代码写得怎么样,取决于谁坐在监管桌前,桌上摆的是规则还是牌照。
本文由admin于2026-09-22发表在imtoken官网|全球领先的数字钱包,如有疑问,请联系我们。
本文链接:https://www.dwstnz.cn/?id=1287
最新文章
-
数字货币开户名怎么填?填错会被拒吗?
2026-09-26 -
2025一月数字货币为什么跌了?比特币冲高回落全解析
2026-09-26 -
目前哪种数字货币好做?跑了三年场,说几句不吹不黑的大实话
2026-09-26 -
想在香港投数字货币赚钱?这几条实操技巧帮你少交学费少走弯路
2026-09-25 -
数字货币大写的字都是啥?BTC、ETH、SOL代码快速看懂
2026-09-25 -
数字货币相应的规定全解读,监管、跨境、税务变化跟钱包直接相关
2026-09-25 -
许昌数字货币最新消息:本地试点怎么参与,周边居民能否领钱包
2026-09-25 -
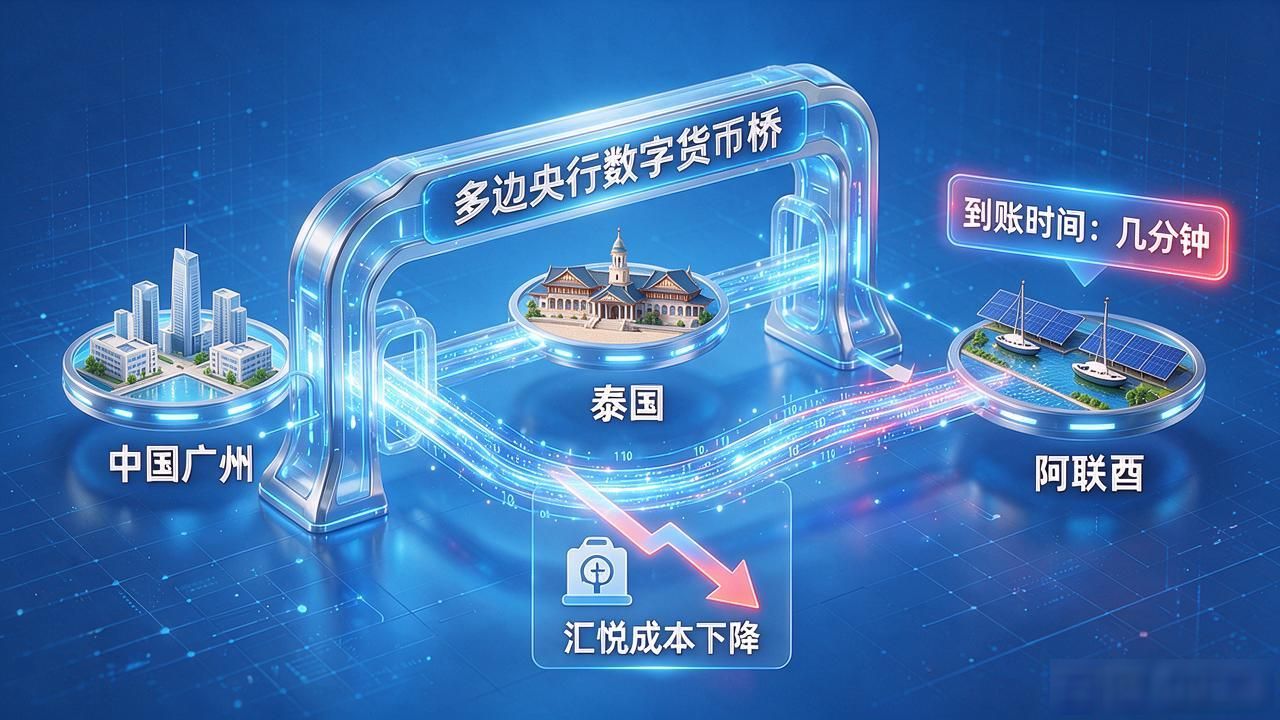
中国数字货币又发新了,2026数字人民币有啥变化
2026-09-25